LGV Kénitra–Marrakech et immobilier au Maroc : quelles villes vont réellement en profiter?
Le lancement de la LGV Kénitra–Marrakech marque une nouvelle étape dans la transformation du réseau ferroviaire marocain. Mais son impact sur l’immobilier ne se résumera pas à une hausse générale des prix dans toutes les villes traversées. La valeur se concentrera principalement dans les territoires où la grande vitesse s’articulera avec des gares accessibles, des réseaux métropolitains, des aéroports, des bassins d’emploi et une demande locative solvable.
Pour les investisseurs, notamment les Marocains résidant à l’étranger, la question pertinente n’est donc pas de savoir quelles communes apparaissent sur le tracé de la LGV. Il faut déterminer quels secteurs bénéficieront d’une amélioration concrète de leur accessibilité, de leur activité économique et de leur liquidité immobilière.
LGV Kénitra–Marrakech : ce que le projet change pour l’immobilier au Maroc
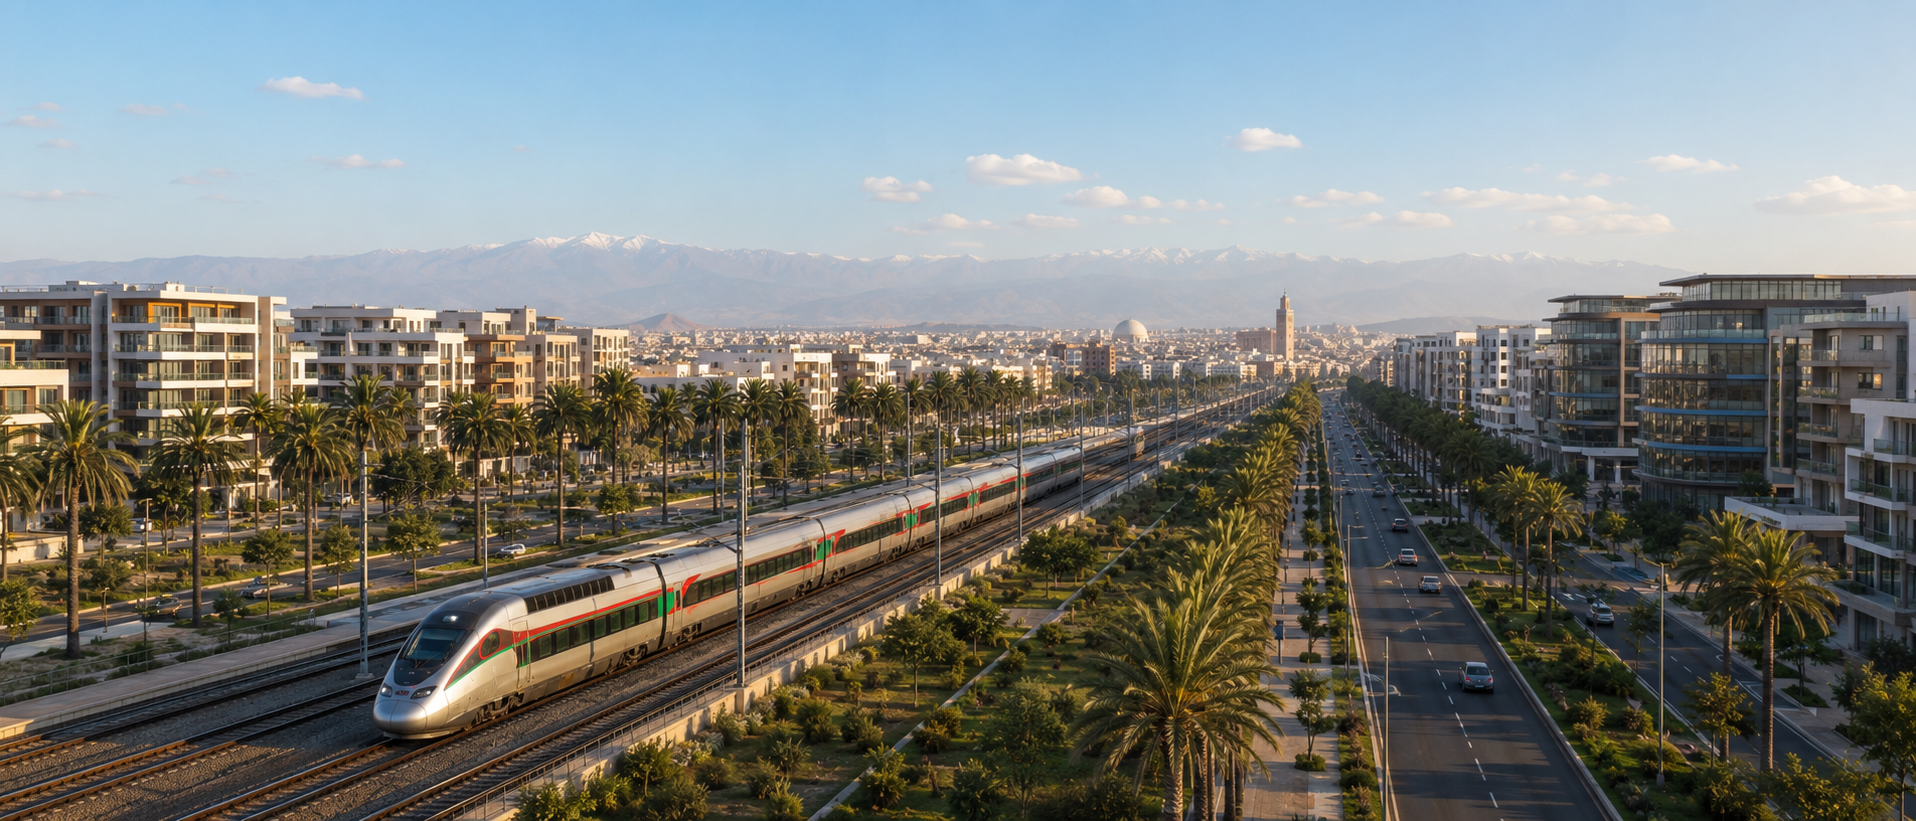
Officiellement lancé le 24 avril 2025, le prolongement de la LGV entre Kénitra et Marrakech représente environ 430 kilomètres de nouvelles infrastructures. Il doit permettre de relier Tanger à Marrakech en 2 h 40 et de mieux connecter les principales métropoles marocaines, les aéroports et plusieurs équipements stratégiques. Les territoires desservis par le futur corridor concentrent environ 59 % de la population nationale et plus de 67 % du PIB. Ces chiffres donnent une idée de l’importance économique du projet, mais ils ne suffisent pas à prédire son effet immobilier. Le changement le plus structurant ne vient pas uniquement de la réduction des temps de trajet. Il réside dans la réorganisation complète des mobilités autour des gares. Entre Mohammedia et Nouaceur, l’ONCF prévoit notamment l’augmentation du nombre de voies, la modernisation de la signalisation, la construction de nouvelles gares et le développement de centres de maintenance.
Le projet doit également libérer de la capacité sur le réseau classique afin de créer des services métropolitains de type réseau express régional autour de Rabat, Casablanca et Marrakech. À Casablanca, trois lignes de proximité sont notamment envisagées entre Benslimane et Nouaceur, avec une connexion à l’aéroport Mohammed V, au futur Grand Stade et à la nouvelle gare multimodale Casa-Sud. Pour l’immobilier, cette dimension métropolitaine est déterminante. Une gare reliée aux transports urbains, aux zones d’emploi et aux services peut transformer durablement un quartier. Une ligne qui traverse un territoire sans point d’accès fonctionnel produit un effet beaucoup plus limité.
Pourquoi la LGV ne fera pas monter tous les prix immobiliers
Les études internationales consacrées aux lignes à grande vitesse montrent que leur effet sur les prix immobiliers reste très variable. La proximité d’une infrastructure ferroviaire ne crée pas automatiquement de valeur. Les hausses les plus significatives apparaissent généralement dans les territoires qui réunissent plusieurs conditions : une réduction réelle des temps de déplacement, une gare facilement accessible, des correspondances efficaces, une économie locale dynamique et une planification urbaine capable d’organiser les nouvelles constructions autour du pôle ferroviaire. Une partie de la valorisation observée autour des gares provient d’ailleurs des investissements complémentaires : bureaux, commerces, hôtels, équipements publics, espaces urbains et nouveaux programmes résidentiels. La gare agit alors comme le point de départ d’un projet urbain plus large. À l’inverse, une parcelle située à proximité du tracé, mais éloignée d’une gare ou mal reliée au tissu urbain, peut ne bénéficier que d’un effet d’annonce. La différence entre investissement et spéculation se trouve précisément dans cette notion d’accessibilité utile.
Réservez une SESSION VISIO 1:1 pour clarifier votre projet immobilier au Maroc, challenger vos hypothèses et structurer vos premières décisions avec méthode.
Le marché immobilier marocain reste sélectif malgré les projets de 2030
Les données immobilières récentes ne confirment pas le scénario d’une hausse généralisée portée par la Coupe du Monde 2030 et les grands chantiers d’infrastructure. Au premier trimestre 2026, l’Indice des prix des actifs immobiliers publié par Bank Al-Maghrib et l’ANCFCC fait apparaître une baisse trimestrielle nationale de 2,4 %. Le nombre de transactions recule parallèlement de 40,2 % par rapport au quatrième trimestre 2025. Le taux moyen appliqué aux crédits immobiliers atteint 5,13 %. Les principales villes du corridor ferroviaire connaissent elles aussi des ajustements : les prix diminuent de 4,7 % à Rabat, de 2,7 % à Casablanca, de 1,5 % à Marrakech et de 0,8 % à Kénitra sur le trimestre.
Ces évolutions ne signifient pas que les perspectives sont défavorables. Elles montrent que la présence d’un grand projet national ne supprime ni les contraintes de financement ni les différences entre les segments du marché. Dans une même ville, le résidentiel, le foncier, les bureaux ou les locaux professionnels peuvent suivre des trajectoires très différentes. L’impact de la LGV devra donc être analysé quartier par quartier et catégorie de bien par catégorie de bien.
Casablanca Sud, Nouaceur et l’aéroport Mohammed V : le corridor le plus stratégique
Le secteur Casablanca Sud–Nouaceur–aéroport Mohammed V réunit aujourd’hui le plus grand nombre de facteurs susceptibles de produire une valorisation immobilière durable. La région Casablanca-Settat génère environ 32,2 % du PIB national. Elle compte près de 7,7 millions d’habitants, présente un taux d’urbanisation supérieur à 73 % et concentre une part importante des établissements économiques et des emplois urbains du Maroc. À cette profondeur économique s’ajoutent plusieurs infrastructures structurantes : la future gare Casa-Sud, les lignes ferroviaires métropolitaines, la connexion directe avec l’aéroport Mohammed V et le développement des capacités aéroportuaires. Le nouveau terminal prévu doit porter la capacité totale de l’aéroport à environ 35 millions de passagers par an.
Dans ce corridor, la LGV ne crée pas artificiellement la demande. Elle renforce un territoire qui dispose déjà d’un aéroport international, d’activités tertiaires, de zones industrielles, d’emplois et de flux importants.
Les opportunités les plus solides devraient concerner les secteurs correctement reliés aux pôles de transport et d’emploi. En revanche, l’étiquette « Nouaceur » ou « Casablanca Sud » ne suffit pas. La distance réelle jusqu’à une gare, la qualité des accès routiers, la présence de services et la cohérence des projets urbains resteront décisives.
Rabat-Agdal: une valorisation probable, mais très localisée
Rabat dispose déjà d’une connexion au réseau Al Boraq. L’extension vers Marrakech ne provoquera donc pas un effet de nouveauté comparable à celui attendu dans les secteurs nouvellement intégrés au réseau à grande vitesse. La valeur supplémentaire viendra surtout de l’amélioration des connexions avec Casablanca, l’aéroport Mohammed V, Marrakech et les autres pôles du corridor. La future organisation ferroviaire doit notamment permettre de relier plus efficacement le centre de Rabat aux principales infrastructures aéroportuaires. Le potentiel apparaît particulièrement solide autour de Rabat-Agdal et des centralités qui combinent logements, bureaux, commerces, équipements et transports. Dans ces secteurs, une meilleure accessibilité peut soutenir la demande résidentielle, les locations destinées aux cadres et les actifs professionnels.
Les périphéries simplement situées dans l’aire administrative de Rabat ne bénéficieront pas nécessairement de la même prime. L’effet devrait rester concentré sur les quartiers où les déplacements jusqu’à la gare sont rapides et où la demande existe déjà.
Si vous envisagez un projet immobilier au Maroc et souhaitez le clarifier avant de vous engager, Chemsi Consulting vous accompagne dans cette phase d’analyse, de structuration et de décision.
Marrakech: un impact plus fort sur le tourisme et les résidences de services
Marrakech figure parmi les bénéficiaires les plus évidents du prolongement de la LGV, mais son profil diffère de celui de Casablanca. La grande vitesse renforcera principalement l’accessibilité touristique de la ville depuis Tanger, Rabat et Casablanca. Cet avantage peut soutenir les hôtels, les résidences de tourisme, les appartements meublés de qualité et certains programmes offrant des services adaptés à une clientèle nationale ou internationale. Le contexte touristique constitue un moteur réel. En 2025, les recettes de voyages du Maroc ont atteint 138,1 milliards de dirhams, en progression de 20,6 %. Les aéroports marocains ont accueilli un nombre record de passagers, tandis que Marrakech-Ménara fait l’objet d’investissements destinés à améliorer sa capacité et son fonctionnement.
La LGV peut donc consolider une demande déjà présente. Elle ne rendra toutefois pas automatiquement attractif l’ensemble du marché résidentiel marrakchi. La prime devrait se concentrer autour des secteurs bénéficiant d’un accès pratique à la gare, aux transports, aux zones touristiques et aux principaux services. Un investissement locatif éloigné des flux réels ne deviendra pas rentable uniquement parce que Marrakech sera reliée à la grande vitesse.
Benslimane, Mohammedia et les secteurs périphériques : potentiel élevé, risque élevé
Benslimane, certains secteurs de Mohammedia et les zones périphériques de Nouaceur pourraient profiter de la restructuration des transports métropolitains et des équipements prévus à l’horizon 2030. Ces territoires présentent cependant un risque supérieur. Leur valorisation dépendra de la réalisation effective des gares, de la qualité des correspondances, du développement des programmes économiques et de l’émergence de quartiers suffisamment complets pour attirer durablement habitants et entreprises. La proximité du futur Grand Stade ou d’une infrastructure ferroviaire peut rapidement provoquer une hausse des prix fonciers. Mais une hausse anticipée n’est pas toujours soutenue par des usages réels. Lorsque les vendeurs intègrent plusieurs années à l’avance la totalité du potentiel supposé, l’investisseur supporte le risque de payer aujourd’hui une valeur qui ne sera peut-être justifiée que beaucoup plus tard. Dans ces secteurs, l’analyse du foncier, des documents d’urbanisme, des accès et des échéances opérationnelles est indispensable.
Kénitra : un bénéfice réel, mais pas un nouvel effet de rupture
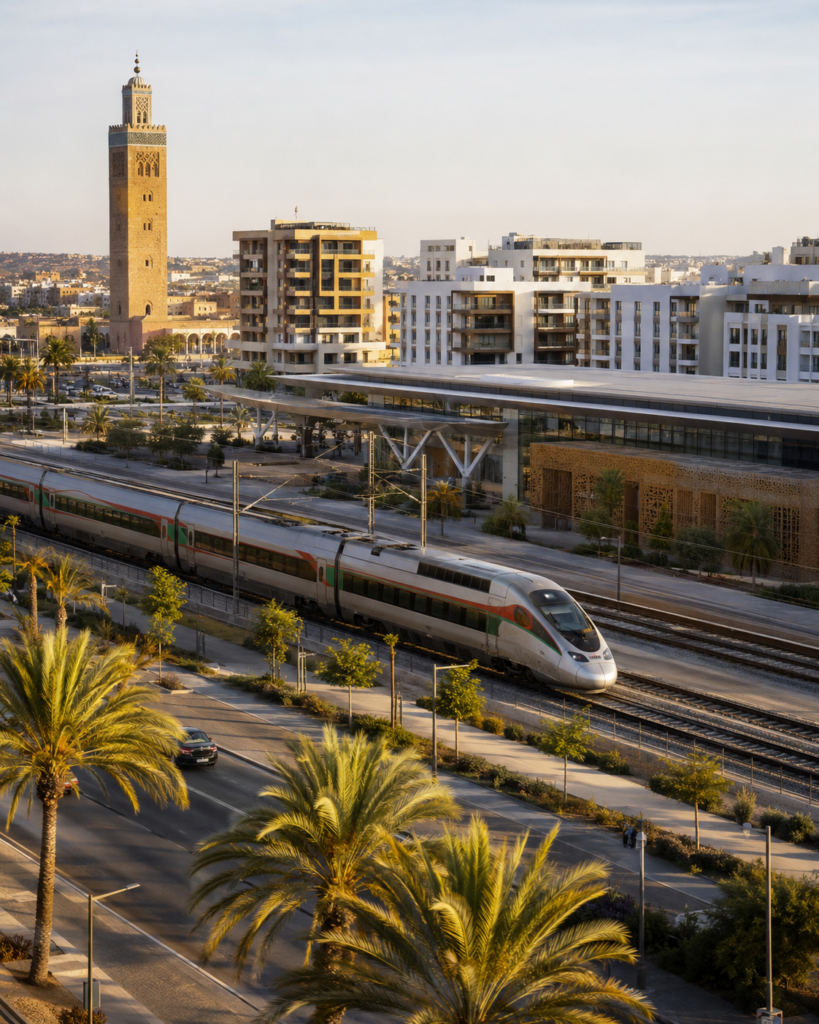
Kénitra bénéficiera de la continuité du corridor atlantique et de l’amélioration des connexions vers Casablanca et Marrakech. La ville est cependant reliée à Al Boraq depuis 2018. L’extension Kénitra–Marrakech améliore donc son intégration dans le réseau national, mais ne modifie pas radicalement son accessibilité ferroviaire initiale. La prime liée à l’annonce devrait être plus limitée que dans les secteurs de Casa-Sud, de Nouaceur ou de Marrakech.
L’investissement immobilier à Kénitra doit continuer à être évalué à partir des fondamentaux locaux : développement industriel, création d’emplois, demande locative, qualité des quartiers, offre disponible et prix d’acquisition. La LGV constitue un avantage complémentaire, pas une justification suffisante pour acheter n’importe quel bien.
Pour identifier les secteurs susceptibles de profiter réellement du projet, plusieurs éléments doivent être étudiés conjointement : le temps d’accès à la gare, les correspondances disponibles, la proximité des bassins d’emploi, la demande locative existante, les services urbains, la rareté du foncier et la facilité de revente. Il faut également distinguer les zones où l’infrastructure renforce une économie déjà active de celles où toute la valorisation repose encore sur des projections. Le premier cas correspond davantage à un investissement fondé sur la demande. Le second relève d’un pari foncier dont la réussite dépend de nombreuses décisions futures.
Pour identifier les secteurs susceptibles de profiter réellement du projet, plusieurs éléments doivent être étudiés conjointement : le temps d’accès à la gare, les correspondances disponibles, la proximité des bassins d’emploi, la demande locative existante, les services urbains, la rareté du foncier et la facilité de revente.
Il faut également distinguer les zones où l’infrastructure renforce une économie déjà active de celles où toute la valorisation repose encore sur des projections. Le premier cas correspond davantage à un investissement fondé sur la demande. Le second relève d’un pari foncier dont la réussite dépend de nombreuses décisions futures.
La LGV crée une nouvelle géographie de la valeur immobilière
La LGV Kénitra–Marrakech ne provoquera pas une hausse uniforme de l’immobilier au Maroc. Elle devrait surtout renforcer les pôles qui cumulent gare accessible, réseau métropolitain, aéroport, emplois, tourisme et services.
Le corridor Casablanca Sud–Nouaceur–Mohammed V présente actuellement la combinaison la plus solide. Rabat-Agdal et les centralités connectées disposent d’un potentiel réel mais sélectif. Marrakech devrait principalement gagner en attractivité touristique et dans les actifs liés à l’hébergement et aux services. Les secteurs périphériques de Benslimane, Mohammedia et Nouaceur peuvent offrir des opportunités, mais ils concentrent aussi le risque de spéculation. Kénitra profitera de l’intégration du corridor sans connaître nécessairement une nouvelle rupture de valeur.
Chemsi Consulting accompagne les investisseurs dans l’analyse concrète de ces territoires : emplacement du bien, accessibilité réelle, demande locative, prix du marché, potentiel de revente, risques fonciers et cohérence du projet avec la stratégie patrimoniale. La consultation stratégique permet d’évaluer l’opportunité avant tout engagement ; son montant est déduit des honoraires lorsqu’elle est suivie d’une mission d’accompagnement.
VOUS VOULEZ CLARIFIER LE POTENTIEL RÉEL DE VOTRE PROJET AU MAROC ?
Une visioconférence 1:1 pour faire le point sur le projet et trancher sur la suite: APPROFONDIR, RÉORIENTER ou ARRÊTER.
DONNER UNE DIRECTION CLAIRE À VOTRE PROJET AU MAROC