Bien melkia au Maroc: comprendre ce type de propriété avant d’acheter ou d’investir
Au Maroc, le terme « melkia » est très souvent utilisé dans les conversations immobilières. Pourtant, il ne faut pas le confondre avec un titre foncier. Derrière ce mot, on parle généralement d’un bien relevant de la propriété privée, souvent non immatriculé, dont la propriété repose sur des actes, des titres et une origine de propriété à vérifier avec rigueur.
Avant d’acheter, de construire ou de structurer un projet immobilier sur ce type de bien, il est donc essentiel de comprendre ce que la melkia signifie réellement, ce qu’elle permet de prouver, mais aussi les fragilités qu’elle peut cacher.
Ce que l’on appelle réellement un bien melkia au Maroc
Dans les sources juridiques officielles, la « melkia » n’apparaît pas comme une catégorie autonome clairement définie par un seul texte. En pratique, le terme renvoie le plus souvent à un bien immobilier privé dont la propriété est justifiée par des documents, souvent issus du circuit adoulaire, avant une éventuelle immatriculation foncière.
Le Code des droits réels reconnaît au propriétaire le droit d’user, de jouir et de disposer de son bien, dans les limites prévues par la loi ou par les conventions. Mais lorsque l’immeuble n’est pas immatriculé, la logique juridique est différente: la preuve de propriété ne repose pas sur un titre foncier définitif, mais sur l’origine de propriété, les actes disponibles et la possession répondant aux conditions légales.
Cela signifie qu’un bien dit « melkia » peut être parfaitement légitime, mais qu’il demande une analyse beaucoup plus prudente qu’un bien déjà titré.
Melkia, bien non immatriculé et titre foncier: les différences à comprendre
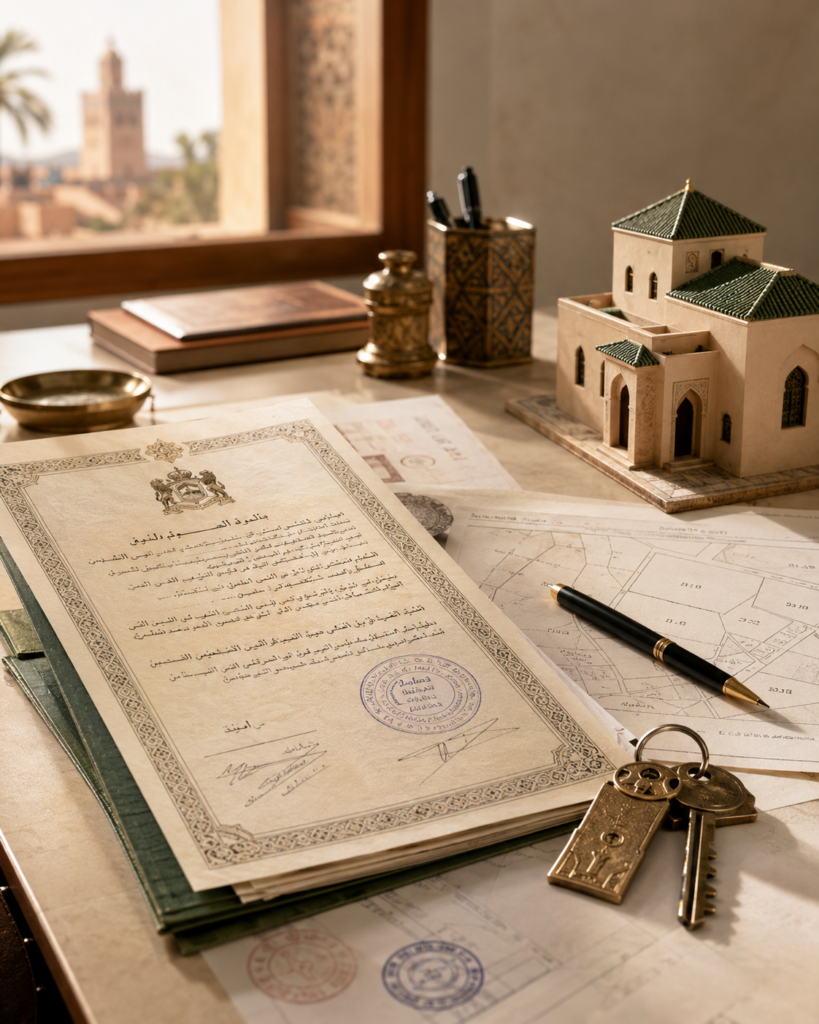
Un bien melkia est souvent associé à un immeuble non immatriculé. Cela ne veut pas dire que le bien n’a aucun propriétaire, mais que sa situation n’a pas encore été consolidée par la création d’un titre foncier auprès de l’ANCFCC.
La différence est majeure.
Pour un immeuble non immatriculé, la propriété doit être démontrée par une chaîne de documents: actes, titres, origine de propriété, possession, éventuels actes adoulaires, pièces successorales ou autorisations administratives. Lorsqu’une réquisition d’immatriculation est déposée, elle doit justement exposer l’origine de propriété et être accompagnée des documents permettant d’identifier le droit revendiqué.
Le titre foncier, lui, change la nature de la preuve. Une fois l’immeuble immatriculé, sa situation juridique est inscrite dans les livres fonciers. Les droits inscrits deviennent opposables aux tiers. C’est cette publicité foncière qui donne au titre foncier sa force particulière.
Autrement dit: une melkia peut être une base de propriété, mais elle n’offre pas le même niveau de sécurité qu’un titre foncier.
Pourquoi la preuve de propriété est plus fragile sur un bien melkia
La fragilité principale vient du fait que, sur un immeuble non immatriculé, la sécurité juridique dépend de la qualité des documents et de la possession. Si les actes sont anciens, incomplets, contradictoires ou mal formalisés, le risque augmente.
Le Code des droits réels prévoit que la possession peut, dans certaines conditions, permettre d’acquérir la propriété d’un immeuble non immatriculé. Cette possession doit notamment être continue, paisible, publique, non équivoque et non clandestine. Mais cette logique ouvre aussi la porte à des contestations: un voisin, un héritier, un indivisaire ou un tiers peut revendiquer un droit concurrent.
C’est pourquoi il ne suffit pas de voir un document appelé « melkia » pour considérer qu’un achat est sécurisé. Il faut vérifier ce que ce document prouve réellement, comment il s’inscrit dans la chaîne de propriété, qui l’a établi, s’il a été contrôlé, enregistré et s’il correspond bien au bien concerné.
Dans le circuit adoulaire, le ministère de la Justice rappelle que les adouls reçoivent les témoignages, rédigent les actes et les présentent au juge chargé du tawthiq. L’acte devient officiel après le khitab du juge. Ce point est important: la forme de l’acte et son contrôle ne sont pas de simples détails administratifs.
Réservez une SESSION VISIO 1:1 pour clarifier votre projet immobilier au Maroc, challenger vos hypothèses et structurer vos premières décisions avec méthode.
Les principaux risques avant un achat ou un projet immobilier
Le premier risque est celui d’une propriété mal établie. Si l’origine de propriété n’est pas claire, l’acheteur peut se retrouver face à des contestations, notamment lors d’une tentative d’immatriculation.
Le deuxième risque concerne les oppositions pendant la procédure d’immatriculation. Lorsqu’une réquisition est déposée, des tiers peuvent former opposition, totalement ou partiellement. En cas de conflit non résolu, le dossier peut être transmis au tribunal compétent. Un projet qui semblait simple peut alors se retrouver bloqué pendant longtemps.
Le troisième risque concerne les successions et l’indivision. Beaucoup de biens melkia sont familiaux. Si tous les héritiers ne sont pas identifiés, si certains droits n’ont pas été régularisés, ou si un partage n’a jamais été correctement effectué, l’achat peut devenir très complexe.
Le quatrième risque est fiscal et administratif. La Direction générale des impôts rappelle que les mutations portant sur des immeubles, immatriculés ou non, les actes adoulaires, les titres constitutifs de propriété, les partages et les procurations sont soumis à l’enregistrement. Une opération mal formalisée peut donc entraîner des coûts, des retards ou des difficultés de régularisation.
Enfin, il existe aussi un risque lié à la constructibilité et au projet lui-même. Même si la propriété semble établie, cela ne signifie pas automatiquement que le terrain est exploitable comme prévu. Avant tout projet immobilier, il faut vérifier les règles applicables, les autorisations nécessaires, les limites exactes du bien et les contraintes éventuelles.
Ce qu’il faut vérifier avant d’aller plus loin
Avant d’acheter ou d’investir dans un bien melkia, la première étape est de reconstituer l’origine de propriété. Il faut comprendre d’où vient le droit de propriété, quels actes le justifient, qui sont les personnes concernées, et si des héritiers, indivisaires ou tiers peuvent revendiquer un droit.
Il faut ensuite contrôler la forme des actes. Un acte adoulaire doit avoir suivi son circuit légal. Les actes soumis à l’enregistrement doivent être enregistrés. Les procurations doivent être examinées avec une attention particulière, surtout lorsqu’une personne vend ou agit pour le compte d’une autre.
La troisième vérification porte sur la situation foncière. Le bien a-t-il déjà fait l’objet d’une réquisition d’immatriculation? Existe-t-il une opposition? Un titre foncier a-t-il été créé? Des renseignements peuvent-ils être obtenus auprès de l’ANCFCC? Si le bien est déjà titré, le certificat de propriété permet de connaître sa situation juridique et matérielle à un moment donné.
La quatrième vérification concerne le projet immobilier lui-même: limites, accès, voisinage, autorisations, servitudes éventuelles, situation urbanistique et cohérence entre le bien acheté et l’usage envisagé.
En pratique, la bonne approche est simple: ne pas traiter une melkia comme un titre foncier. Elle peut être une opportunité, mais elle doit être lue, vérifiée et sécurisée avec méthode. Pour un achat ou un projet immobilier au Maroc, cette étape n’est pas une formalité: c’est souvent là que se joue la sécurité de toute l’opération.
Si vous envisagez un projet immobilier au Maroc et souhaitez le clarifier avant de vous engager, Chemsi Consulting vous accompagne dans cette phase d’analyse, de structuration et de décision.
Sources officielles
- Secrétariat Général du Gouvernement — Loi n° 39.08 relative au Code des droits réels
- ANCFCC — Dahir sur l’immatriculation foncière
- ANCFCC — Décret n° 2-13-18 relatif aux formalités de l’immatriculation foncière
- ANCFCC — Formalités, pièces, délais et tarifs
- ANCFCC — Missions et attributions
- ANCFCC — Produits fonciers et certificats
- Ministère de la Justice — Profession d’adoul
- Direction Générale des Impôts — Droits d’enregistrement
- Secrétariat Général du Gouvernement — Loi n° 7.81 relative à l’expropriation