Investissements étrangers au Maroc en 2026 : pourquoi la hausse des IDE ne fait pas monter tous les marchés immobiliers
Les investissements directs étrangers au Maroc ont fortement accéléré. Selon la CNUCED, les entrées d’IDE ont atteint 3,338 milliards de dollars en 2025, contre 1,748 milliard en 2024, soit une progression proche de 91 %. Les données de l’Office des Changes confirment la tendance : le flux net d’IDE est passé de 17,38 milliards de dirhams en 2024 à 31,21 milliards en 2025, avant de poursuivre sa progression au premier semestre 2026. À première vue, ces chiffres peuvent sembler particulièrement favorables au marché immobilier marocain. Mais ils ne signifient ni que plusieurs milliards ont été directement injectés dans le logement, ni que les prix immobiliers doivent mécaniquement augmenter.
Le paradoxe est même intéressant : au moment où les investissements étrangers progressent fortement, l’indice national des prix des actifs immobiliers recule de 0,4 % sur un an au premier trimestre 2026, tandis que le nombre de transactions diminue de 9,3 %. Le résidentiel enregistre lui-même une baisse annuelle des prix de 0,6 % et des transactions de 10,7 %. Ces chiffres ne signifient pas que l’immobilier marocain entre dans une phase de baisse généralisée. Ils montrent en revanche qu’il faut abandonner un raisonnement trop simple : IDE en hausse = immobilier en hausse. Pour un investisseur, l’enjeu n’est donc pas seulement de savoir combien de capitaux entrent au Maroc, mais où ils sont investis, quelles activités ils créent et quels marchés immobiliers locaux peuvent réellement en bénéficier.
Des IDE en forte hausse, mais pas uniquement dans l’immobilier
La première distinction concerne la nature même des investissements étrangers. En 2025, les activités immobilières représentent environ 10,09 milliards de dirhams de flux net d’IDE, soit un peu plus de 32 % du total. L’immobilier constitue donc réellement l’un des principaux secteurs destinataires des capitaux étrangers. Mais cette statistique doit être utilisée avec prudence : la catégorie « activités immobilières » correspond à une classification économique et ne permet pas de savoir quelle part concerne des appartements, des bureaux, du foncier, des opérations de promotion ou d’autres actifs. Elle ne fournit pas non plus de ventilation suffisamment précise par ville ou par quartier.
Surtout, l’immobilier n’est pas seul. Les industries manufacturières représentent presque exactement la même proportion, avec environ 9,8 milliards de dirhams de flux net en 2025. Viennent ensuite le commerce, l’électricité, les activités financières, puis l’hébergement et la restauration. Autrement dit, près des deux tiers des IDE nets sont dirigés vers d’autres activités économiques. Une part importante de leur effet potentiel sur l’immobilier est donc indirecte.
C’est précisément ce mécanisme indirect qui mérite l’attention des investisseurs. Une usine, une plateforme logistique ou un centre de services peut entraîner des besoins fonciers, créer de nouveaux emplois, attirer des fournisseurs et générer des déplacements de population. Ceux-ci peuvent ensuite produire une demande pour des entrepôts, des locaux professionnels, des bureaux ou des logements. Mais chaque étape de cette chaîne doit être démontrée. L’annonce d’un investissement de plusieurs milliards de dirhams n’entraîne pas automatiquement une hausse des loyers ou des prix résidentiels dans toute la ville concernée.
Réservez une SESSION VISIO 1:1 pour clarifier votre projet immobilier au Maroc, challenger vos hypothèses et structurer vos premières décisions avec méthode.
De l’investissement productif à la demande immobilière : une chaîne à vérifier
Pour analyser correctement l’impact immobilier des investissements étrangers au Maroc, le raisonnement pertinent est donc le suivant : capital investi → activité effectivement créée → emplois et revenus → population ou entreprises attirées → demande immobilière identifiable → actif adapté.
Kénitra fournit un exemple particulièrement intéressant. L’extension de l’usine Stellantis, inaugurée en 2025, représente environ 1,2 milliard d’euros d’investissement et prévoit plusieurs milliers d’emplois directs supplémentaires. À cela s’ajoute le développement de la filière batterie, notamment autour du projet Gotion. Dans un tel environnement, l’hypothèse d’une progression des besoins en immobilier industriel, logistique et en certains logements destinés aux salariés ou aux cadres devient économiquement crédible. Elle ne permet cependant pas d’en déduire que « l’immobilier à Kénitra va monter ». Encore faut-il identifier où résident les salariés, quels loyers correspondent à leur pouvoir d’achat, quelles zones sont effectivement connectées aux bassins d’emploi et quelle offre concurrente existe déjà.
Tanger présente une configuration différente et probablement plus mature. Les zones d’activités du groupe Tanger Med accueillent déjà plus de 1 200 entreprises et près de 100 000 emplois, dans l’automobile, la logistique, l’aéronautique ou encore l’agroalimentaire. Ici, le lien entre développement industriel et immobilier professionnel est beaucoup plus direct : de nouvelles surfaces d’entrepôts ont notamment été mises en service à Tanger Automotive City en réponse au développement des activités. La thèse immobilière est donc particulièrement solide pour les entrepôts, les bâtiments industriels, les locaux destinés aux fournisseurs et, dans certaines zones, les logements correctement reliés aux grands pôles d’emploi.
Même logique autour de Casablanca et Nouaceur, où les investissements de Safran dans la maintenance et l’assemblage de moteurs aéronautiques s’ajoutent au développement du hub de l’aéroport Mohammed V. Ces activités associent foncier industriel, emplois techniques et profils qualifiés. Elles peuvent donc soutenir certains marchés de bureaux, d’hospitality et de logement. Mais parler d’un « effet Casablanca » resterait trop vague : une métropole de cette taille doit être analysée quartier par quartier et en fonction des connexions réelles avec les pôles d’activité.
Tous les segments immobiliers ne bénéficient pas de la même manière des investissements
Cette différence de transmission est essentielle. L’immobilier industriel et logistique est probablement le segment pour lequel le lien avec l’investissement productif est le plus direct. Une entreprise qui s’installe doit disposer d’une usine, de locaux, d’espaces de stockage ou de bâtiments pour ses fournisseurs. Le besoin immobilier apparaît alors presque simultanément avec l’activité économique.
Dans le résidentiel, le mécanisme est plus long. L’investissement doit d’abord créer des emplois, puis ces emplois doivent générer une demande de logement supplémentaire. Or un salarié nouvellement recruté peut déjà habiter dans la zone, travailler à distance raisonnable de son domicile ou utiliser des transports collectifs. Mille nouveaux emplois ne correspondent donc jamais automatiquement à mille logements supplémentaires. Le niveau de salaire compte également : une nouvelle demande résidentielle peut exister tout en étant incompatible avec le prix de certains programmes immobiliers.
Pour les bureaux, l’effet dépend fortement du type d’activité. Les secteurs financiers, les services, l’aéronautique ou certaines fonctions de siège peuvent favoriser une demande tertiaire très localisée, notamment dans les grands pôles de Casablanca ou de Rabat. À l’inverse, une grande implantation industrielle peut créer beaucoup d’emplois sans générer une demande importante de bureaux traditionnels.
Enfin, l’hôtellerie et les actifs touristiques suivent encore une autre logique. Le Maroc a accueilli 19,8 millions de visiteurs en 2025, tandis que les établissements d’hébergement touristique classés ont enregistré 43,4 millions de nuitées. Ces chiffres renforcent directement la demande potentielle pour les hôtels, résidences touristiques, appart-hôtels et certains actifs liés à l’hospitality. Ils ne garantissent pourtant pas le rendement d’un appartement exploité en location courte durée. Prix d’achat, réglementation, saisonnalité, concurrence, occupation et frais de gestion restent déterminants.
Si vous envisagez un projet immobilier au Maroc et souhaitez le clarifier avant de vous engager, Chemsi Consulting vous accompagne dans cette phase d’analyse, de structuration et de décision.
Pourquoi l’immobilier marocain ne suit pas mécaniquement la hausse des IDE
Les données de Bank Al-Maghrib et de l’ANCFCC illustrent parfaitement cette absence de relation mécanique. Au premier trimestre 2026, l’indice national des prix immobiliers recule malgré le dynamisme des IDE. Sur un an, les prix des appartements diminuent de 0,4 %, ceux des villas de 1,9 %, le foncier de 0,6 % et les bureaux de 1,4 %. Les volumes de transactions baissent encore davantage dans plusieurs catégories.
Mais l’indicateur national masque lui-même de fortes différences locales. Quelques mois auparavant, au troisième trimestre 2025, Bank Al-Maghrib et l’ANCFCC observaient par exemple des hausses trimestrielles de prix à Rabat, Casablanca, Marrakech et Tanger, accompagnées de dynamiques de transactions très différentes selon les villes. Le véritable enseignement n’est donc ni que « l’immobilier marocain baisse » ni qu’il « monte grâce aux IDE ». Il est que le marché marocain est composé de marchés locaux, eux-mêmes divisés en segments dont les moteurs peuvent être très différents.
Un investissement industriel à Tanger peut renforcer le marché des entrepôts sans entraîner la même évolution dans un appartement haut de gamme situé dans une autre partie de la ville. L’extension d’un aéroport peut être favorable à l’hôtellerie sans produire automatiquement une plus-value résidentielle dans tous les quartiers voisins. Un nouveau pôle d’emploi peut soutenir la location longue durée seulement si les logements proposés correspondent réellement aux revenus et aux besoins des salariés.
IDE, infrastructures, tourisme et MRE : ne pas additionner des flux différents
Une autre erreur fréquente consiste à regrouper sous l’expression « investissements au Maroc » des flux qui n’ont pas la même nature. Les IDE, les investissements publics en infrastructures, les recettes touristiques et les transferts des Marocains résidant à l’étranger peuvent tous influencer l’économie et, indirectement, certains marchés immobiliers. Ils ne sont pourtant pas interchangeables.
Les transferts des MRE ont par exemple atteint environ 122 milliards de dirhams en 2025. Il serait néanmoins incorrect de considérer cette somme comme une enveloppe destinée à l’achat immobilier. Les transferts financent également la consommation, l’aide aux familles, l’épargne et d’autres formes d’investissement. L’enquête du HCP réalisée en 2018-2019 montrait certes que l’immobilier occupait une place importante parmi les projets des MRE ayant effectivement investi au Maroc, mais seulement 3,9 % des migrants actuels interrogés avaient alors déclaré avoir réalisé un projet d’investissement. Le chiffre souvent cité de 40,7 % correspond uniquement à la part de l’immobilier parmi les projets de ce petit groupe d’investisseurs, et non à la proportion des transferts MRE dirigée vers la pierre.
La même prudence s’impose pour les infrastructures prévues à l’horizon 2030. Les investissements ferroviaires, les extensions aéroportuaires ou les projets liés à la montée en capacité du pays peuvent modifier profondément l’accessibilité de certains territoires.
Mais un investissement de l’ONCF, de l’ONDA ou un financement international accordé à une infrastructure publique ne constitue pas automatiquement un IDE. Pour l’immobilier, la vraie question reste : où se trouve l’infrastructure, quand sera-t-elle effectivement opérationnelle et quelle demande économique supplémentaire pourra-t-elle créer autour d’un actif précis ?
Pour investir en 2026, partir du territoire et de l’actif, pas du chiffre national des IDE
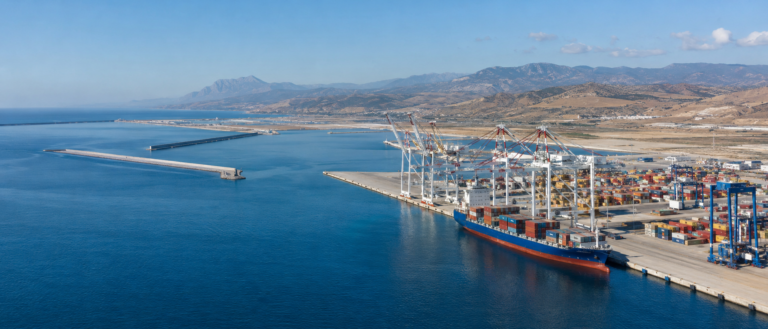
La forte progression des investissements étrangers constitue indéniablement un signal favorable sur l’attractivité économique du Maroc. Elle permet d’identifier des territoires dans lesquels de nouveaux moteurs de création de valeur peuvent apparaître : Kénitra autour de l’automobile et des batteries, Tanger autour de l’industrie et de la logistique, Nouaceur autour de l’aéronautique et de l’aéroport, Marrakech et Agadir autour du tourisme, ou encore Nador à mesure que Nador West Med entre progressivement en exploitation.
Mais ce contexte macroéconomique doit rester un filtre de sélection, et non un signal d’achat. Une décision immobilière doit ensuite revenir à des variables beaucoup plus concrètes : micro-localisation, demande locative réelle, prix négociable, titre foncier et situation urbanistique, concurrence future, charges, fiscalité, vacance, rendement net et possibilités de revente. La baisse du nombre de transactions observée début 2026 rappelle notamment qu’un actif peut disposer d’un potentiel économique théorique tout en restant difficile à céder au moment souhaité.
Pour Chemsi Consulting, c’est précisément là que se situe la différence entre suivre une tendance macroéconomique et construire une véritable stratégie d’investissement. La hausse des IDE est une information sur l’attractivité du Maroc ; elle n’est pas, à elle seule, une recommandation immobilière. La bonne approche consiste à descendre progressivement du pays vers le territoire, du territoire vers le segment, puis du segment jusqu’à l’actif. En 2026, les opportunités les plus intéressantes ne se trouvent donc probablement pas dans une hypothétique hausse uniforme de « l’immobilier marocain », mais dans des corridors précis de création de valeur, là où investissement, activité économique et demande immobilière finissent réellement par se rencontrer.
VOUS VOULEZ CLARIFIER LE POTENTIEL RÉEL DE VOTRE PROJET AU MAROC ?
Une visioconférence 1:1 pour faire le point sur le projet et trancher sur la suite: APPROFONDIR, RÉORIENTER ou ARRÊTER.
DONNER UNE DIRECTION CLAIRE À VOTRE PROJET AU MAROC