LGV Kénitra–Marrakech e mercato immobiliare in Marocco: quali città ne beneficeranno davvero?
La nuova linea ad alta velocità tra Kénitra e Marrakech cambierà l’assetto dei collegamenti lungo l’asse atlantico marocchino, ma non produrrà un aumento generalizzato dei prezzi immobiliari. La presenza della LGV, da sola, non basta a rendere conveniente un terreno, un appartamento o un progetto edilizio.
Il valore tenderà a concentrarsi nei luoghi in cui la nuova infrastruttura ridurrà davvero i tempi di spostamento e si integrerà con aeroporti, trasporto metropolitano, quartieri direzionali, attività turistiche e servizi urbani. Per questo motivo, le opportunità più interessanti non coincideranno necessariamente con tutte le città attraversate dalla linea, ma con alcuni nodi precisi del nuovo sistema ferroviario. Per valutare l’impatto della LGV sul mercato immobiliare marocchino occorre quindi passare da una lettura nazionale a una lettura territoriale: non chiedersi se “l’immobiliare in Marocco salirà”, ma quali zone saranno in grado di attirare residenti, imprese, viaggiatori e investimenti dopo l’entrata in funzione della nuova linea.
Cosa cambia con la LGV Kénitra–Marrakech
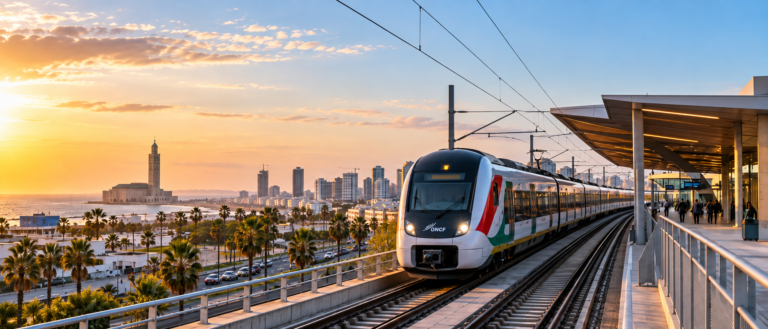
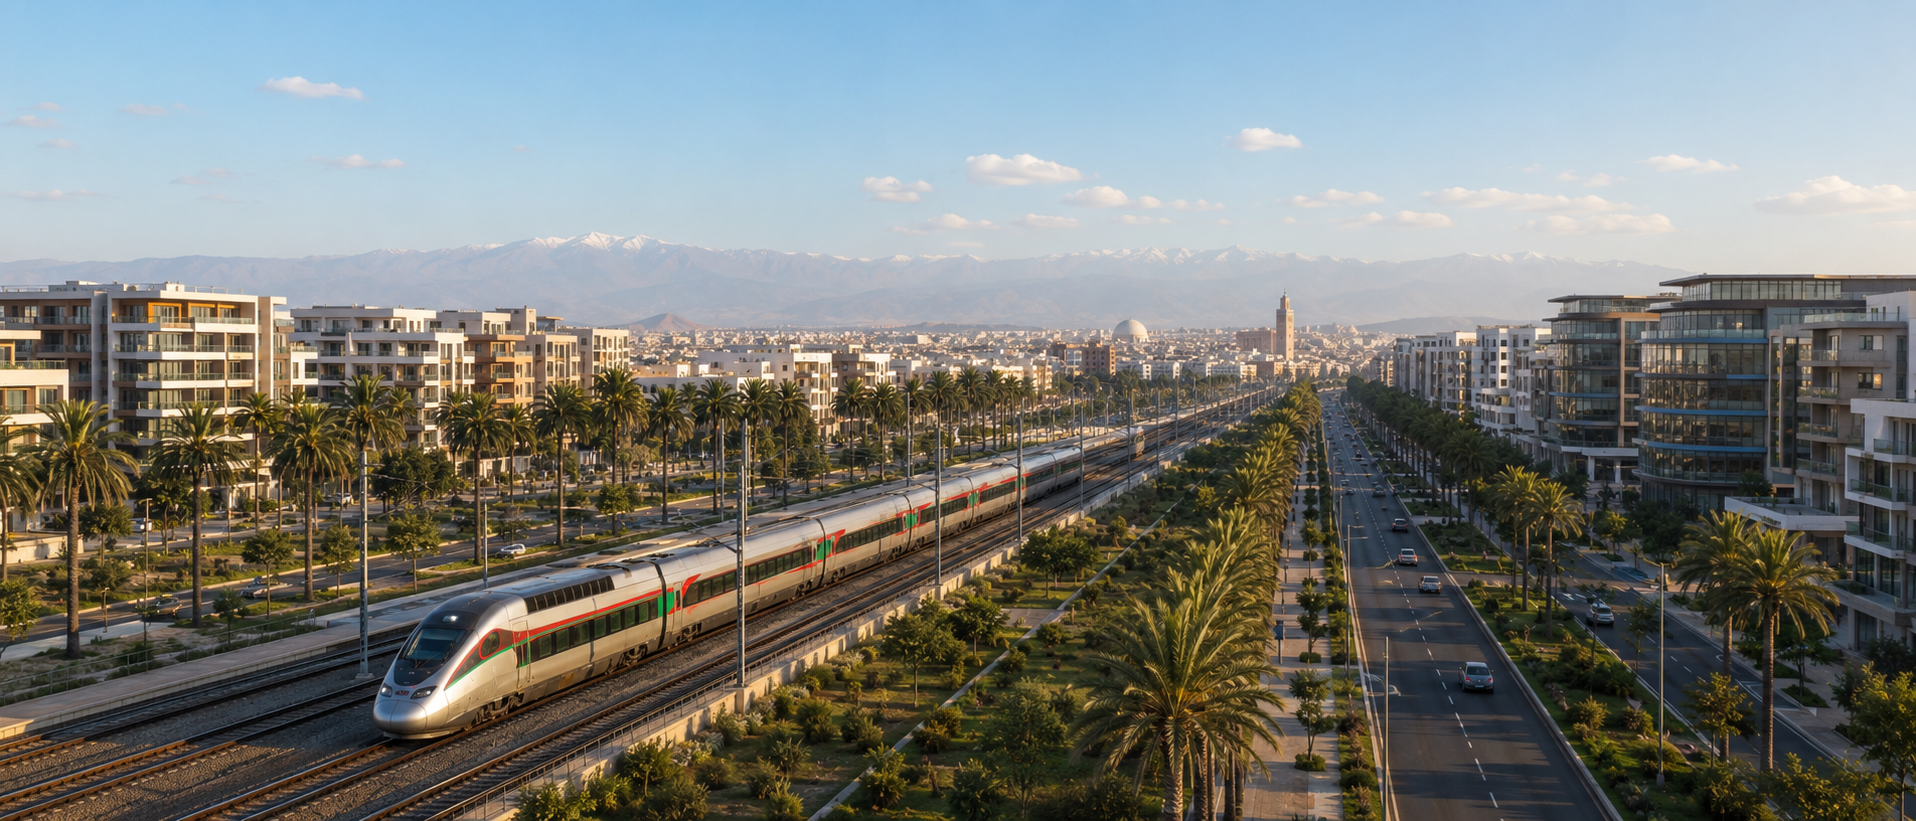
Il progetto, avviato ufficialmente il 24 aprile 2025, prevede circa 430 chilometri di nuova linea e prolunga verso sud la LGV Tangeri–Kénitra. L’obiettivo è collegare Tangeri a Marrakech in circa 2 ore e 40 minuti, integrando le principali metropoli del Paese con aeroporti ed equipaggiamenti strategici.
Secondo i dati associati al progetto, i territori serviti dal nuovo corridoio concentrano il 59% della popolazione marocchina e oltre il 67% del PIL nazionale. La portata dell’intervento è quindi rilevante, ma il suo vero effetto immobiliare non dipenderà soltanto dalla velocità dei treni. La trasformazione più importante riguarda l’intero sistema di mobilità costruito intorno alla LGV. Nell’area metropolitana di Casablanca sono previsti importanti lavori ferroviari tra Mohammedia e Nouaceur, l’aumento della capacità dei binari, nuove stazioni, l’ammodernamento della segnalazione e diversi centri tecnici e di manutenzione. Il programma dovrebbe inoltre liberare spazio sulla rete ferroviaria tradizionale, consentendo di sviluppare collegamenti metropolitani più frequenti nelle aree di Rabat, Casablanca e Marrakech. Per Casablanca sono previste tre linee di tipo metropolitano tra Benslimane e Nouaceur, con collegamenti verso l’aeroporto Mohammed V, la futura stazione Casa-Sud e il nuovo Grande Stadio.
Per il mercato immobiliare, questo aspetto conta più della semplice presenza della linea sulla carta. Una stazione ben collegata può modificare la geografia degli spostamenti quotidiani e rendere competitivo un quartiere prima marginale. Una ferrovia che attraversa un territorio senza accessi pratici, trasporti di adduzione e servizi produce invece vantaggi molto più limitati.
Perché l’effetto sui prezzi non sarà uniforme
Le esperienze internazionali mostrano che una linea ferroviaria ad alta velocità non determina automaticamente un aumento dei valori immobiliari. Gli effetti dipendono dal traffico effettivo, dal tempo realmente risparmiato, dalla qualità delle connessioni locali e dalla solidità economica dei territori interessati. La vicinanza a una stazione diventa un vantaggio quando si traduce in accessibilità utile. Un appartamento situato a breve distanza da un nodo ferroviario e collegato a uffici, università, servizi e trasporti urbani può acquisire maggiore attrattività. Un terreno teoricamente vicino alla LGV, ma privo di accessi o inserito in un’area senza domanda, può restare fermo per anni. In molti casi, inoltre, la crescita dei prezzi osservata intorno alle grandi stazioni non deriva soltanto dalla ferrovia. A generare valore sono anche gli investimenti che seguono: uffici, alberghi, commercio, spazi pubblici, nuove abitazioni e infrastrutture locali.
La distinzione decisiva è quindi tra una stazione inserita in un progetto urbano e una stazione isolata. Nel primo caso l’infrastruttura può diventare il motore di una nuova centralità. Nel secondo rischia di generare soprattutto aspettative speculative.
Hai un progetto immobiliare in Marocco?
Prenota una call 1:1 in italiano per leggere meglio il contesto, chiarire le priorità e strutturare le prime decisioni con metodo.
I dati del mercato immobiliare marocchino invitano alla prudenza
Il contesto attuale non è quello di un mercato in crescita uniforme. Nel primo trimestre del 2026, l’Indice dei prezzi degli attivi immobiliari elaborato da Bank Al-Maghrib e ANCFCC ha registrato una diminuzione trimestrale del 2,4% a livello nazionale. Nello stesso periodo, il numero delle transazioni è diminuito del 40,2% rispetto al trimestre precedente. Anche le principali città del futuro corridoio ferroviario hanno mostrato un andamento negativo: –4,7% a Rabat, –2,7% a Casablanca, –1,5% a Marrakech e –0,8% a Kénitra. I volumi delle compravendite sono diminuiti sensibilmente in tutte e quattro le città. Questi dati non escludono future rivalutazioni, ma mostrano che la LGV entrerà in un mercato selettivo, condizionato dal costo del credito, dalla capacità di spesa degli acquirenti e dalla liquidità delle singole zone. Non tutti i segmenti reagiscono inoltre allo stesso modo. Terreni, abitazioni, uffici e locali commerciali possono avere andamenti differenti anche all’interno della stessa città. Un investitore non può quindi limitarsi a scegliere Casablanca, Rabat o Marrakech: deve individuare il quartiere, il prodotto e il pubblico di riferimento.
Casablanca Sud, Nouaceur e Mohammed V: il nodo più promettente
Il corridoio Casablanca Sud–Nouaceur–aeroporto Mohammed V è quello che presenta oggi la combinazione più solida tra infrastrutture, attività economiche e domanda potenziale.
La regione Casablanca-Settat produce circa il 32,2% del PIL marocchino, conta quasi 7,7 milioni di abitanti e concentra una quota rilevante delle imprese e degli occupati urbani del Paese. La nuova organizzazione ferroviaria si inserirà quindi in un territorio dove esistono già flussi quotidiani, imprese, logistica, industria e servizi.
La futura stazione multimodale Casa-Sud, il collegamento con Nouaceur e il potenziamento della stazione dell’aeroporto Mohammed V possono rafforzare ulteriormente questa polarità. Anche l’aeroporto è interessato da un importante programma di ampliamento: il nuovo terminal dovrebbe aggiungere 20 milioni di passeggeri annui e portare la capacità complessiva a circa 35 milioni.
Qui la LGV non deve creare la domanda da zero. Deve organizzare e accelerare una domanda già sostenuta dalla presenza dell’aeroporto, dalle attività economiche e dalla crescita della metropoli verso sud.
Questo non significa, però, che qualsiasi terreno a Nouaceur sia automaticamente un buon investimento. Saranno determinanti la distanza effettiva dalle stazioni, la qualità degli accessi, la destinazione urbanistica, la presenza di servizi e il tipo di sviluppo previsto nell’area.
Rabat: vantaggi concentrati nelle centralità già collegate
Rabat è già inserita nella rete Al Boraq dal 2018. L’estensione verso Marrakech non rappresenta quindi una novità assoluta, ma migliora il ruolo della capitale all’interno dell’asse Tangeri–Marrakech.
I vantaggi dovrebbero concentrarsi soprattutto intorno a Rabat-Agdal e nelle zone centrali ben servite. La possibilità di raggiungere più rapidamente Casablanca, l’aeroporto Mohammed V e Marrakech può rafforzare la domanda di abitazioni destinate a professionisti, dirigenti, funzionari e studenti, oltre a sostenere alcuni immobili a uso direzionale.
Se stai valutando, strutturando o sviluppando un progetto immobiliare in Marocco, Chemsi Consulting ti accompagna nella lettura del contesto, nell’analisi delle opportunità e nella strategia di investimento.
La regione Rabat-Salé-Kénitra genera il 15,7% del PIL nazionale e conta oltre 167.000 attività economiche. Esiste quindi una base economica in grado di assorbire il miglioramento dell’accessibilità.
L’effetto non sarà però distribuito in modo identico su tutta l’area urbana. I quartieri centrali e misti, dove abitazioni, uffici, commercio e trasporti convivono, hanno maggiori possibilità di beneficiare della nuova connessione rispetto alle zone periferiche che richiedono lunghi spostamenti per raggiungere la stazione. A Rabat la rivalutazione dipenderà soprattutto dalla qualità della posizione, non dall’appartenenza amministrativa alla città.
Marrakech: opportunità legate soprattutto a turismo e ospitalità
Marrakech sarà uno dei principali beneficiari dell’estensione della LGV, ma il suo mercato seguirà una logica diversa rispetto a Casablanca.
La riduzione dei tempi di viaggio dal nord del Marocco renderà la città più accessibile per soggiorni brevi, eventi, turismo d’affari e spostamenti interni. Questo può sostenere strutture ricettive, appartamenti arredati di buon livello, immobili destinati ad affitti temporanei e progetti con servizi.
Il turismo rappresenta già un motore economico concreto. Nel 2025 le entrate turistiche del Marocco hanno raggiunto 138,1 miliardi di dirham, con una crescita del 20,6%. Nello stesso anno gli aeroporti marocchini hanno superato i 36 milioni di passeggeri.
La LGV potrebbe ampliare ulteriormente questi flussi, ma non migliorerà automaticamente la redditività di tutto il patrimonio immobiliare di Marrakech. Gli immobili più favoriti saranno quelli ben collegati alla futura stazione, alle aree turistiche, ai servizi e alle principali direttrici di mobilità.
Un appartamento lontano dai poli di interesse, privo di gestione e acquistato a un prezzo eccessivo non diventerà un investimento efficace soltanto grazie alla nuova linea ferroviaria.
Benslimane, Mohammedia e le aree di espansione: potenziale e rischio speculativo
Le zone intorno a Benslimane, alcuni settori di Mohammedia e le aree meno consolidate di Nouaceur possono registrare una crescita importante, soprattutto se saranno collegate alle nuove linee metropolitane, al Grande Stadio e ai nodi ferroviari principali.
Sono però anche i territori dove il rischio di acquistare sulla base delle sole aspettative è più elevato. In queste aree, il risultato dipenderà dall’effettiva realizzazione delle stazioni, dalla frequenza dei collegamenti, dagli strumenti urbanistici e dalla capacità di creare veri quartieri, non semplici lottizzazioni. Quando i prezzi dei terreni salgono prima che siano definiti accessi, servizi e programmi urbani, l’investitore finisce spesso per pagare in anticipo una crescita ancora incerta. Il potenziale può essere reale, ma deve essere confrontato con i tempi di attuazione e con il prezzo richiesto. La vicinanza al tracciato non sostituisce una verifica urbanistica e immobiliare completa.
Mondiali 2030 e immobiliare: un acceleratore, non una garanzia
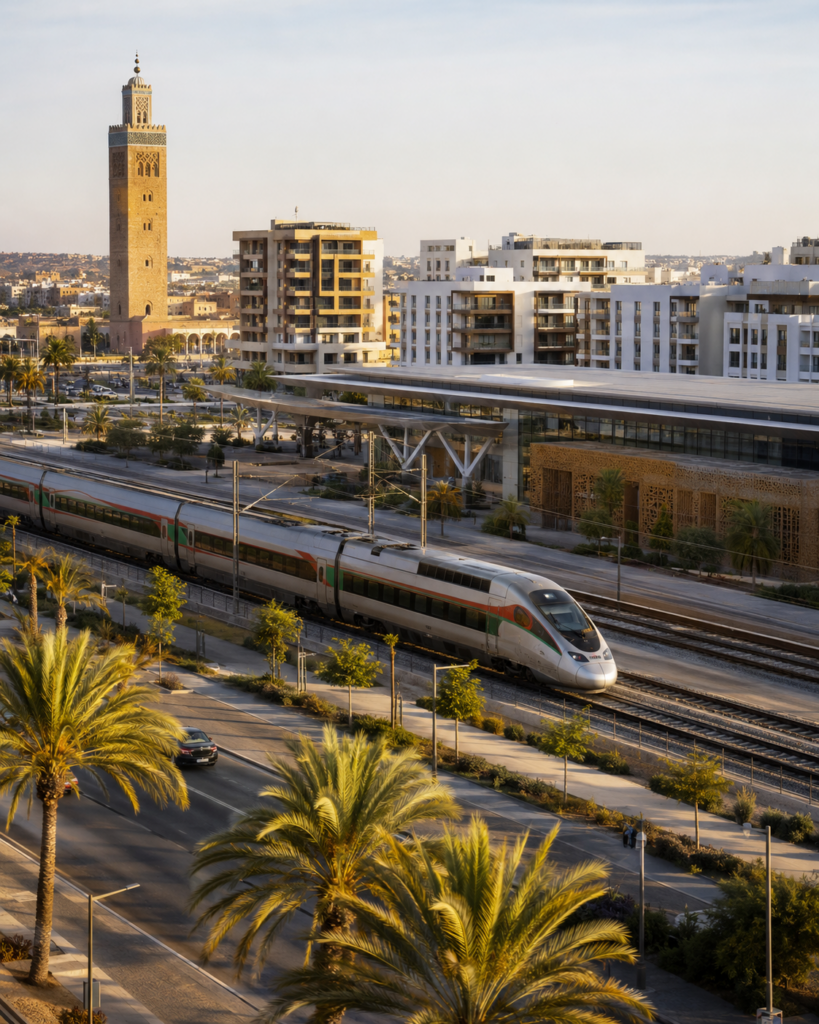
Kénitra continuerà a beneficiare della sua posizione sull’asse atlantico e del miglioramento dei collegamenti con Casablanca e Marrakech. Tuttavia, essendo già servita da Al Boraq, l’estensione della linea non produce lo stesso salto di accessibilità previsto per Marrakech o per l’area di Casa-Sud. La città dovrebbe quindi ottenere un vantaggio graduale, più che una rivalutazione improvvisa. La crescita immobiliare continuerà a dipendere soprattutto dall’industria, dall’occupazione, dalla domanda abitativa locale e dalla qualità dei nuovi progetti. La LGV può rafforzare questi fattori, ma non può sostituirli. A Kénitra, come altrove, il prezzo d’acquisto, il quartiere e la possibilità di rivendere restano più importanti dell’effetto mediatico generato dall’infrastruttura.
La Coppa del Mondo 2030 sta accelerando la realizzazione di infrastrutture ferroviarie, aeroportuali, sportive e urbane. Questo processo può creare nuove opportunità, ma non garantisce una rivalutazione uniforme dell’intero mercato immobiliare marocchino.
Gli eventi internazionali hanno un impatto duraturo quando gli investimenti realizzati rispondono anche alle esigenze quotidiane di residenti e imprese. Una stazione utilizzata soltanto in occasione di grandi eventi ha un valore diverso da un nodo frequentato ogni giorno da lavoratori, studenti e viaggiatori.
Per questo motivo, il Mondiale deve essere considerato un acceleratore dei progetti, non la ragione principale per acquistare un immobile.
Quali città beneficeranno davvero della LGV Kénitra–Marrakech
Il vantaggio più consistente dovrebbe concentrarsi nel corridoio Casablanca Sud–Nouaceur–aeroporto Mohammed V, dove si incontrano rete ferroviaria, aeroporto, occupazione e sviluppo metropolitano. Rabat potrà ottenere una rivalutazione più selettiva nelle zone centrali e ben collegate. Marrakech presenta prospettive interessanti soprattutto per gli immobili legati al turismo, all’ospitalità e agli affitti arredati di qualità.
Benslimane, Mohammedia e alcune aree periferiche di Nouaceur offrono un potenziale maggiore, ma anche un rischio più elevato di anticipare troppo la crescita futura. Kénitra beneficerà del rafforzamento del corridoio, senza necessariamente vivere una nuova fase di espansione determinata esclusivamente dalla LGV.
La nuova linea non dividerà il mercato tra città vincenti e città perdenti. Creerà una gerarchia molto più precisa tra stazioni realmente accessibili, quartieri con domanda consolidata e territori in cui il valore dipende ancora da progetti non completati.
Chemsi Consulting affianca investitori e promotori nella valutazione di terreni e operazioni immobiliari in Marocco, analizzando accessibilità, domanda, urbanistica, prezzo di ingresso, rischi e strategia di uscita. La sessione strategica consente di esaminare l’opportunità prima di assumere impegni economici rilevanti; qualora si prosegua con un accompagnamento, il suo costo viene detratto dalla prima fase della missione.
VUOI CONOSCERE DAVVERO IL POTENZIALE DEL TUO PROGETTO IN MAROCCO?
Una call strategica 1:1 per valutare il progetto con lucidità e decidere la direzione giusta: APPROFONDIRE, RIORIENTARE o FERMARSI.
DARE UNA DIREZIONE CHIARA AL TUO PROGETTO IN MAROCCO