Mercato immobiliare Rabat: analisi, prezzi e opportunità di investimento
Il mercato immobiliare di Rabat nel 2025 si distingue da quello di molte altre città marocchine per una caratteristica precisa: la stabilità. Capitale politica e amministrativa del Marocco, sede di ministeri, istituzioni pubbliche, ambasciate, università, grandi strutture sanitarie e centri decisionali, Rabat non vive soltanto di dinamiche speculative. La sua domanda immobiliare è sostenuta da una base economica relativamente solida, fatta di funzionari, quadri, professionisti, famiglie urbane e investitori alla ricerca di un mercato meno volatile rispetto ad altre città più esposte al turismo o ai cicli commerciali.
Questa stabilità, però, non significa assenza di complessità. Rabat è un mercato maturo, con terreni centrali sempre più rari, prezzi sostenuti nei quartieri più ricercati, una domanda solvibile ma selettiva, e un’espansione urbana che si sposta progressivamente verso Salé, Témara e le zone periurbane. Per un investitore, quindi, la domanda non è semplicemente “conviene investire a Rabat?”, ma piuttosto: in quale segmento, con quale prodotto, in quale localizzazione e con quale strategia di uscita?
Rabat: un mercato immobiliare sostenuto dal ruolo di capitale
Secondo i dati del RGPH 2024, la prefettura di Rabat conta 515.619 abitanti, con una diminuzione dell’11,3% rispetto al 2014. Questo dato può sembrare, a prima vista, un segnale di indebolimento demografico. In realtà, va letto con cautela: Rabat funziona come centro direzionale e amministrativo di un’area urbana più ampia, integrata con Salé, Témara, Skhirate e Kénitra.
A scala regionale, Rabat-Salé-Kénitra conta circa 5,13 milioni di abitanti, con una popolazione urbana predominante, intorno al 70%. La regione rappresenta inoltre una delle principali aree economiche del Paese: nel 2023 ha contribuito per il 15,7% al PIL nazionale, con un prodotto interno lordo regionale stimato a circa 232 miliardi di dirham, dopo circa 215 miliardi nel 2022.
La crescita regionale resta moderata, pari a circa +0,7% nel 2023, ma il peso economico della regione rimane significativo. L’economia locale è sostenuta soprattutto da amministrazione pubblica, servizi, attività terziarie, istruzione, sanità, imprese pubbliche e alcune filiere industriali, tra cui quella farmaceutica. Per il mercato immobiliare, questo significa una domanda meno esplosiva, ma più regolare.
Prezzi immobiliari a Rabat: un mercato meno volatile, ma non economico
Le fonti ufficiali non pubblicano una griglia dettagliata dei prezzi immobiliari quartiere per quartiere. Questo è un punto importante: chi investe a Rabat deve evitare di basarsi su medie generiche o su dati commerciali non verificati. Il mercato è molto frammentato e il prezzo reale di un bene dipende da elementi concreti: titolo fondiario, qualità costruttiva, accessibilità, vicinanza al tramway, standing dell’edificio, parcheggi, stato delle parti comuni e domanda locativa effettiva.
In linea generale, Rabat presenta valori medi inferiori a Casablanca, ma comunque elevati rispetto al reddito medio locale. Le stime di mercato collocano spesso i prezzi medi in un ordine di grandezza di circa 12.000–15.000 DH/m² per alcune zone urbane, con forti differenze tra quartieri.
Agdal, Hay Ryad e Souissi restano tra le aree più ricercate, soprattutto per appartamenti di standing, ville, uffici e immobili destinati a una clientela con maggiore capacità di spesa. Témara, Salé e alcune zone periferiche offrono invece prezzi più accessibili, ma richiedono un’analisi molto più attenta della domanda reale, della qualità dell’offerta e del rischio di vacanza locativa.
Sul fronte degli affitti, anche qui le fonti ufficiali non forniscono dati puntuali per quartiere. Tuttavia, un appartamento ben posizionato ad Agdal o Souissi può raggiungere canoni sensibilmente più alti rispetto a zone meno centrali. La differenza non è solo geografica: riguarda il tipo di inquilino, la durata media di occupazione, il livello di finitura richiesto e la presenza di servizi urbani vicini.
Hai un progetto immobiliare in Marocco?
Prenota una call 1:1 in italiano per leggere meglio il contesto, chiarire le priorità e strutturare le prime decisioni con metodo.
Domanda immobiliare a Rabat: chi compra e chi affitta?
La domanda immobiliare a Rabat è trainata principalmente da famiglie, funzionari, quadri del settore pubblico e privato, professionisti, dipendenti di istituzioni e imprese nazionali o internazionali. La città attira anche studenti, personale universitario, operatori sanitari, diplomatici e lavoratori legati all’amministrazione centrale.
Questo crea una domanda residenziale relativamente stabile, soprattutto per appartamenti ben localizzati, funzionali, moderni e ben serviti. Il mercato non premia necessariamente il prodotto più grande o più ambizioso, ma quello più coerente con il potere d’acquisto, le abitudini abitative e la capacità di finanziamento della domanda locale.
Gli investitori stranieri, inclusi marocchini residenti all’estero ed europei, tendono a interessarsi a immobili nuovi di standing, appartamenti ben posizionati o piccoli asset patrimoniali in quartieri consolidati. Le imprese, invece, guardano soprattutto a uffici, locali commerciali, terreni e operazioni immobiliari con una logica di sviluppo più strutturata.
La difficoltà principale resta il rapporto tra prezzi e redditi. Anche se la domanda esiste, una parte importante dei potenziali acquirenti resta sensibile al prezzo finale, alle condizioni di credito e alla qualità percepita del bene. Questo rende essenziale progettare un prodotto immobiliare calibrato, non sovradimensionato e non scollegato dal mercato reale.
Credito immobiliare e tassi: un sostegno importante alla domanda
Il finanziamento resta uno dei principali motori del mercato immobiliare a Rabat. Secondo Bank Al-Maghrib, gli encours dei prestiti all’abitazione sono cresciuti dell’11,5% nel 2023, pari a circa +28,2 miliardi di dirham. Questo dato conferma il ruolo del credito nella tenuta della domanda residenziale.
Nel primo trimestre 2026, il tasso medio dei crediti immobiliari si colloca intorno al 5,1%, un livello ancora relativamente favorevole per sostenere l’accesso alla proprietà. Il tasso massimo legale indicato dalla banca centrale è molto più alto, ma nella pratica gli istituti bancari applicano condizioni inferiori per i mutui abitativi, in funzione del profilo del cliente, della stabilità del reddito e dell’apporto personale.
In genere, le banche richiedono un contributo proprio che può oscillare intorno al 20–30% del prezzo, a seconda della solvibilità dell’acquirente. Questo significa che, anche in presenza di credito disponibile, il mercato resta selettivo: i prodotti troppo cari, mal posizionati o poco coerenti con la domanda locale possono incontrare difficoltà di assorbimento.
Offerta immobiliare: appartamenti, ville, uffici e terreni
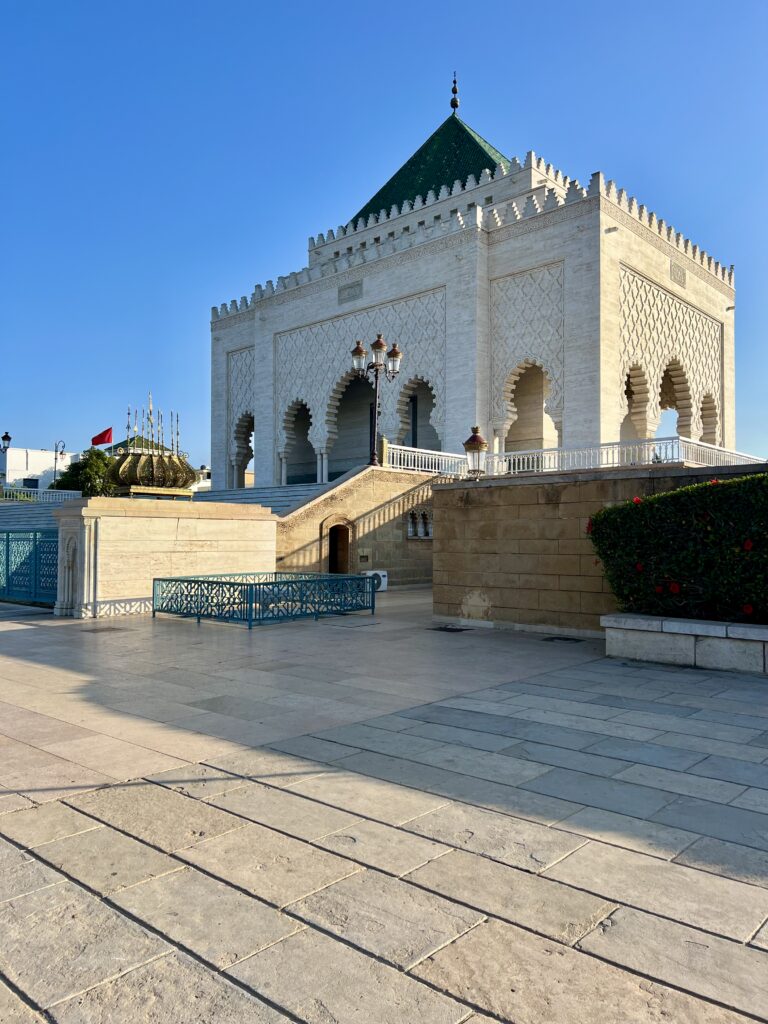
L’offerta immobiliare a Rabat è composta principalmente da appartamenti in edifici collettivi, sia nuovi sia esistenti. Il residenziale rappresenta la parte dominante del mercato, stimabile intorno al 70% dell’attività immobiliare complessiva. Seguono i terreni, intorno al 20%, e gli asset terziari come uffici e locali commerciali, intorno al 10%.
Gli appartamenti restano il prodotto più liquido, soprattutto quando rispondono a criteri semplici: buona posizione, metrature razionali, finiture corrette, parcheggio, accesso ai trasporti, servizi vicini e prezzo di uscita realistico. Le ville e le case individuali rappresentano una quota più limitata, ma conservano una domanda specifica nelle aree di standing e in alcune zone periferiche.
Il mercato degli uffici e dei locali commerciali è legato alla presenza amministrativa e direzionale della città. Ministeri, agenzie pubbliche, centri d’affari, stazioni, assi viari e quartieri terziari continuano a generare domanda, ma anche in questo caso la posizione e la qualità dell’immobile sono decisive.
Il tema più delicato resta il terreno. In centro urbano, il foncier disponibile è raro e spesso costoso. Questa scarsità spinge l’espansione verso zone periurbane, dove però l’investitore deve verificare attentamente strumenti urbanistici, autorizzabilità del progetto, accessi, infrastrutture, reti, servitù e reale assorbimento commerciale.
Infrastrutture e progetti urbani: il vero motore dei prossimi anni
Le prospettive del mercato immobiliare di Rabat sono strettamente legate ai grandi progetti infrastrutturali. Il tramway, già presente con le linee esistenti, continua a rafforzare la connessione tra Rabat e Salé. La futura linea 3, prevista verso Salé, potrebbe migliorare ulteriormente l’accessibilità di alcune zone residenziali e terziarie.
Anche il progetto di RER attorno a Rabat-Salé, oggetto di studi da parte dell’ONCF e stimato intorno a 5 miliardi di dirham, rappresenta un elemento importante per il futuro equilibrio urbano. Una migliore mobilità può cambiare il valore percepito di alcune zone, rendere più interessanti mercati oggi periferici e ridurre la pressione sui quartieri centrali.
A questi interventi si aggiungono nuove zone di aménagement, progetti urbani a Salé e Témara, poli universitari e ospedalieri, aree logistiche e programmi di riqualificazione urbana. Tuttavia, molti stati di avanzamento restano non precisati nelle fonti pubbliche. Per questo, un investitore non dovrebbe limitarsi a leggere l’annuncio di un progetto: deve verificare tempistiche, finanziamento, governance, impatto reale sul quartiere e coerenza con la propria strategia.
Fiscalità e regolamentazione: attenzione prima di investire
Il quadro immobiliare marocchino è regolato da norme urbanistiche, fondiarie e fiscali che devono essere integrate fin dall’inizio dell’analisi. La costruzione è sottoposta ad autorizzazione, con il coinvolgimento dell’Agence Urbaine di Rabat-Salé-Kénitra e delle autorità competenti.
Sul piano fiscale, occorre considerare la TVA al 20% sul nuovo, l’imposizione sulle plusvalenze immobiliari in caso di rivendita e la tassazione dei redditi fondiari. Le aliquote effettive possono variare in funzione del regime applicabile, del tipo di bene, della durata di detenzione e della struttura dell’operazione.
Per un investitore, questi elementi non sono dettagli amministrativi secondari. Possono modificare la redditività finale, il prezzo di uscita, il margine operativo e la convenienza dell’operazione. Un progetto apparentemente interessante può perdere valore se la fiscalità, i costi di autorizzazione, le tempistiche o le condizioni di rivendita non vengono anticipati correttamente.
Rischi del mercato immobiliare a Rabat
Il principale rischio del mercato di Rabat non è necessariamente il crollo dei prezzi, ma l’errore di lettura del micro-mercato. Una zona può sembrare promettente sulla carta, ma non avere ancora una domanda abbastanza forte. Un prodotto può essere ben costruito, ma troppo caro per il target reale. Un appartamento può essere ben localizzato, ma poco competitivo se la disposizione interna, le finiture o il parcheggio non rispondono alle aspettative degli acquirenti.
Esiste anche un rischio di sovraofferta locativa in alcune zone periferiche, soprattutto se diversi programmi vengono consegnati contemporaneamente senza una domanda proporzionata. Salé, Skhirate o alcune aree in espansione possono offrire opportunità, ma richiedono una lettura molto concreta della profondità del mercato.
Un altro rischio riguarda la gentrificazione e la trasformazione di alcuni quartieri centrali. La riqualificazione può creare valore, ma può anche spostare la domanda più modesta verso la periferia, modificando l’equilibrio sociale ed economico del territorio.
Opportunità immobiliari a Rabat
Le opportunità più interessanti a Rabat non si trovano necessariamente nei segmenti più evidenti. Il mercato premia gli investitori capaci di leggere il dettaglio: quartieri serviti da infrastrutture, immobili da riposizionare, piccoli programmi ben calibrati, prodotti residenziali per famiglie e professionisti, uffici in zone coerenti con la domanda terziaria, terreni con reale potenziale urbanistico.
La domanda di alloggi moderni resta presente, soprattutto per le classi medie e medio-alte. Il miglioramento dei trasporti può rafforzare alcune aree oggi considerate secondarie. La stabilità istituzionale della città continua a renderla interessante per chi cerca un investimento meno esposto a oscillazioni improvvise.
Per il periodo 2026–2030, la traiettoria più probabile è quella di un mercato moderatamente rialzista, con prezzi e canoni che dovrebbero seguire l’inflazione, salvo tensioni specifiche su alcuni micro-mercati. I volumi di transazione potrebbero aumentare gradualmente, sostenuti dal credito, dai programmi urbani e dalla domanda residenziale strutturale.
Investire a Rabat: perché serve una lettura strategica
Rabat è un mercato solido, ma non semplice. Non basta acquistare in una “buona città” per costruire un investimento riuscito. Serve capire dove si concentra la domanda, quale prodotto manca davvero, quale prezzo è accettabile, quale fiscalità incide sull’operazione e quali infrastrutture cambieranno davvero il valore di una zona.
Per un investitore privato, una società o un operatore straniero, la differenza si gioca spesso prima dell’acquisto: nella fase di analisi, verifica e strutturazione. È lì che si decide se un progetto merita di essere approfondito, riorientato o abbandonato.
Chemsi Consulting accompagna investitori e portatori di progetto nella lettura strategica del mercato immobiliare marocchino, aiutandoli a identificare gli angoli ciechi, valutare il potenziale reale di un’operazione e prendere decisioni più solide prima di impegnare capitale, tempo ed energia.
Se stai valutando, strutturando o sviluppando un progetto immobiliare in Marocco, Chemsi Consulting ti accompagna nella lettura del contesto, nell’analisi delle opportunità e nella strategia di investimento.